高知県の株式会社いつもが運営する消費者金融「いつも」は、大手消費者金融の審査に落ちた方でも利用しやすい中小消費者金融として知られています。
とはいえ、いつもでも審査に落ちてしまうケースはあり、原因がわからないまま不安を抱える方は少なくありません。
そこで、この記事では「いつもの審査に落ちる原因と対策、口コミの実態」を詳しく解説します。
加えて、審査落ち後にやってはいけないことや、中小消費者金融への申込先の選び方についても紹介するため、「いつもへの申込を検討している方」や「一度審査に落ちて次の借入先を探している方」は、ぜひこの記事を参考にしてみてください。
審査がどこも通らない人向け
貸してくれるローン会社TOP3
| 消費者金融名 | 特徴 | 公式サイト |
|---|---|---|
 いつも | 最大60日間無利息で初回の利息負担を大幅カット 原則在籍確認なしで職場バレの心配が少ない パート/アルバイトも定期収入があれば審査対象 | 公式サイト |
 アロー | 金利14.95%〜と低めの設定で利息を抑えられる 原則在籍確認なしで勤務先への連絡を避けやすい 21歳〜70歳まで申込OK、幅広い年齢層が利用できる | 公式サイト |
 セントラル | 初回30日間金利0円で利息負担を抑えて借りられる 最短30分審査/平日14時までなら当日融資に対応 自営業/パート/アルバイトなど幅広い働き方の人が審査対象 | 公式サイト |
いつもの審査に落ちる原因と対策
それぞれ解説します。
信用情報に異動情報が登録されている
いつもが加盟する信用情報機関のJICCに異動情報が登録されていると、審査の通過はかなり難しくなってしまいます。
登録される金融事故は次のとおりです。
- 61日以上または3か月以上の返済延滞
- 債務整理
- 代位弁済
- 強制解約
- 自己破産
債務整理などの記録は契約終了後5年以内まで残るため、心当たりがあるならまずCIC・JICC・KSCの3機関に開示請求して自分の登録状況を確かめましょう。
年収の3分の1を超えて総量規制に抵触している
総量規制とは、貸金業者からの借入残高が年収の3分の1を超えると新規の借入ができなくなる貸金業法のルールのことです。
いつもも貸金業者なので、他社の残高を合算して判定されます。
たとえば年収300万円なら、他社を含めた借入上限は100万円までしかありません。
他社借入が3件以上ある
他社からの借入が3件以上あると、多重債務とみなされて審査は一気に厳しくなります。
件数そのものに法律上の制限はないものの、件数が増えるほど「返済に余裕がない」「借入をまとめられない」と評価されやすくなってしまいます。
実際に5社以上から借りている人は全体の2.3%にとどまり、現実的な上限は4〜5社くらいです。
申込前に1社でも完済するか、おまとめローンで一本化して件数と総額を同時に減らしておきましょう。
収入が不安定で返済能力を証明できない
いつものフリーローンの貸付対象は、20歳以上65歳以下で安定した収入と返済能力がある方です。
パート・アルバイトや派遣社員、自営業でも申し込めますが、毎月決まった額を返せる収入がないと通過は望めません。
勤続年数が短かったり収入の変動が大きかったりする点も、返済能力の評価ではマイナスに働いてしまいます。
そのため、勤続半年から1年ほどの実績を作り、給与明細や源泉徴収票をそろえてから申し込むのが確実です。
申込内容に虚偽がある
申込内容は信用情報や提出書類と突き合わせて確認されるため、以下の項目で嘘をついてもほぼ発覚します。
- 年収
- 他社借入の件数と残高
- 勤務先と在籍状況
特に他社借入の件数と残高は登録情報でそのまま照会されるので、申告とのズレはすぐに見つかります。
短期間に複数社へ申し込んでいる
「申込ブラック」とは、短期間に何社も申し込んだことで資金繰りに困っていると判断されてしまう状態のことです。
申し込んだ記録は照会日から6か月以内の期間で信用情報に登録されるため、落ちてすぐに申し込み直しても通りにくくなってしまいます。
1社ずつ結果を待ってから次を検討しましょう。
いつもの審査に落ちた人の口コミ
それぞれ解説します。
申し込み直後に審査落ちの連絡が来た
いつもは申し込んだ当日中に結果が出るケースが多く、数十分ほどでお断りの連絡が届いてしまうパターンも目立ちます。
借りられないメールで即落ち、他社は10万までOK
出典:借りれるくん(https://www.karireru.com/cardloan/iken/itsumo00/)
申込フォームの入力内容と信用情報の照会だけで判断される最初の段階で弾かれてしまうため、書類を出す前に結果が届きます。
必要書類や個人情報を提出した後に審査落ちした
いつもは本人確認書類(希望額によっては収入証明書も)を提出してから本審査に進む流れのため、書類を送ったあとで落ちてしまうこともあります。
電話では年収やボーナスの額、以前の住所まで細かく聞き取られ、そのうえで通らなかったという声も上がっています。
ネットで申し込み。20分ぐらいで電話あり。給料、ボーナスなどの金額を聞きまくり、結局審査落ち
出典:借りれるくん(https://www.karireru.com/cardloan/iken/itsumo00/)
手間をかけた分だけ落胆は大きくなりますが、提出した書類だけでは返済能力を証明しきれなかったと考えられます。
他の中小消費者金融に通ってもいつもでは落ちた
中小消費者金融は会社ごとに審査で重く見る項目が違うため、他社では借りられたのにいつもだけ通らないということも起こってしまいます。
いつも落ちたけど、AZに申し込みしたら審査通った
出典:2ちゃんねる(掲載記事:https://kousokubiyori.jp/money-navigation/cashing/itsumo/)
5ちゃんねるの消費者金融スレッドでも、いつもに関する書き込み12件のうち9件が審査落ちの内容で、通過できた人のほうが少数派でした。
ただし、審査基準の異なる会社はほかにも残っているため、1社の結果だけで諦めずに次の申込先を探してみましょう。
いつもの審査に通った人の口コミ
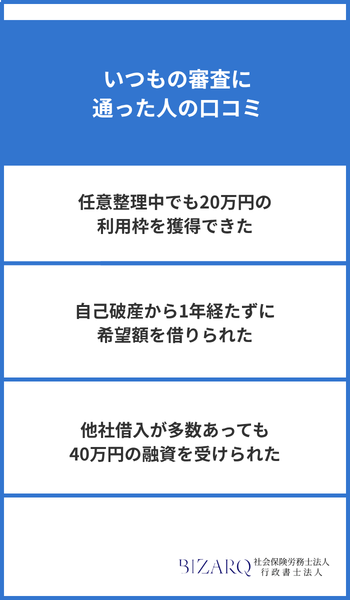
それぞれ解説します。
任意整理後でも30万円の利用枠を獲得できた
任意整理を経たあとでも、いつもで30万円の利用枠を得られた人がいます。
4年前任意整理。当月完済。(年収500万、勤続1年2ヶ月)大手2つ程落ちたのち、ダメ元でお願いすると希望60万に対して30万OK。希望額いかないので見送ろうとは思いますが、対応も丁寧で審査も多少はゆるいと思います。
出典:借りれるくん(https://www.karireru.com/cardloan/iken/itsumo00/)
大手では信用情報に異動情報が残っているだけで機械的に落とされてしまいますが、いつもは担当者が今の返済能力まで見て判断してくれます。
自己破産から1年経たずに希望額を借りられた
自己破産の免責から1年たたないうちに、申し込んだ金額をそのまま借りられた例もあります。
破産して1年も経たないのに希望額借りれた。電話でのやりとりが多くて若干めんどくさい。でも対応は良い感じ。
出典:借りれるくん(https://www.karireru.com/cardloan/iken/itsumo00/)
免責から1年で50万円の枠がおりた投稿もあり、通った人は年収500万〜700万円台の正社員が中心です。
破産歴そのものより、今の勤め先と収入が安定しているかどうかを見られていると考えてよいでしょう。
他社借入が多数あっても40万円の融資を受けられた
他社からの借入が何件も残ったまま、40万円の枠を得られたという声も出ています。
他社6件で申し込み審査通りました。ネット銀行口座持っていたので審査申し込んだその日に振り込んでもらいました。
出典:借りれるくん(https://www.karireru.com/cardloan/iken/itsumo00/)
一方で借入総額が年収の3分の1に届いていると、件数に関係なく通らなくなってしまうため、残枠があるうちに動くことが前提になります。
担当店長も利用者の9割以上に他社借入があると答えており、件数の多さだけで諦める必要はありません。
\ 最短30分融資&最大60日間利息0円! /
いつもの会社概要・基本スペック
出典:https://www.126.co.jp/
| 運営会社 | 株式会社いつも |
|---|---|
| 実質年率 | 4.8%〜20.0% |
| 利用限度額 | 1万円〜500万円 |
| 融資スピード | 最短30分審査・最短45分振込 |
| 無利息期間 | 最大60日間 |
| 公式サイト | 公式サイト |
いつもは高知県知事(5)第01519号の登録を受けた正規の貸金業者で、日本貸金業協会にも第005847号で加盟しています。
申込対象は20歳以上65歳以下で安定した収入がある方に限られてしまいますが、パートやアルバイト、自営業でも仕事をしていれば申し込めます。
また、契約はカードレスで自宅への郵送物が一切ないため、家族に借入がバレてしまう心配もありません。
ただし、こうした正規の貸金業者でも審査に落ちることはあり、焦って別の手段に飛びついてしまうと状況はかえって悪化してしまいます。
\ 最短30分融資&最大60日間利息0円! /
いつもの審査に落ちた後にやってはいけないこと
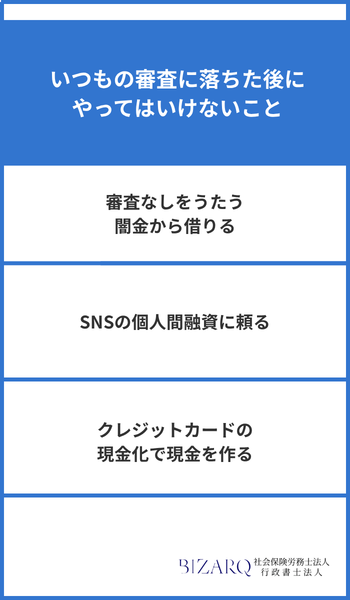
それぞれ解説します。
審査なしをうたう闇金から借りる
「審査なし」「ブラックOK」と宣伝する業者は、貸金業の登録を受けずに営業している闇金とみてまず間違いなく、以下のような特徴が共通しています。
- 金融庁の登録貸金業者情報検索サービスで検索しても出てこない
- 連絡先が携帯電話番号だけ
- 「審査なし」「ブラックOK」をうたう
- 融資前に保証料や手数料の振込を求める
貸金業者の上限金利は出資法で年20%までと決まっていますが、闇金は10日で1割という年365%相当の利息を平気で請求してきます。
SNSの個人間融資に頼る
SNSや掲示板で見つけた個人からお金を借りる行為は、金融庁が名指しで注意を呼びかけている危険な手段です。
貸し手として近づいてくるのは個人を装った業者がほとんどで、違法な高金利を求められたり、返済が滞ると暴力をちらつかせて脅されたりしてしまいます。
実際に、融資の条件として性的な要求をされたり、先に保証料を振り込んだ途端に連絡が取れなくなったりした被害も公表されています。
申込時に渡した本人確認書類や勤務先の情報が悪用され、別の犯罪に巻き込まれてしまうおそれもあります。
クレジットカードの現金化で現金を作る
ショッピング枠の現金化は、カード会社の会員規約ではっきり禁止されている行為にあたります。
発覚するとカードが使えなくなってしまい、強制解約に合わせて残りの利用代金を一括で請求されることもあります。
手元に入るのは手数料を引かれた分だけで、換金率90%の業者なら10万円の買い物で受け取れる現金は9万円と、わずか1か月で1万円が消えてしまいます。
いつもに落ちた理由別の申込先の選び方
いつもの審査に落ちたあと、次にどこへ申し込めばよいかは落ちた理由によって変わるため、理由ごとの目安を以下にまとめました。
| いつもに落ちた理由 | 次に選ぶ申込先 |
|---|---|
| 総量規制オーバー | おまとめローンを扱う中小消費者金融 |
| 信用情報に異動情報がある | 金融事故歴があっても申し込める独自審査の中小消費者金融 |
| 他社借入が3件以上ある | 借入先を1本化できるおまとめ対応の中小消費者金融 |
| 収入が不安定で返済能力を示せない | 社会福祉協議会の生活福祉資金貸付や法テラスの無料相談 |
| 短期間に複数社へ申し込んだ | 6ヶ月空けてから中小消費者金融へ1社ずつ |
総量規制オーバーや他社借入の多さが原因なら、新たな借入枠を探しても同じ理由で落ちてしまうため、おまとめローンへの切り替えが近道です。
いずれの理由でも、大手消費者金融は信用情報の評価が厳しく再申込では通りにくくなってしまうため、次の1社は金融事故歴があっても申し込める独自審査の中小消費者金融から選んでみてください。
いつもに落ちた人におすすめの中小消費者金融
それぞれ解説します。
セントラルは最短即日融資に対応している
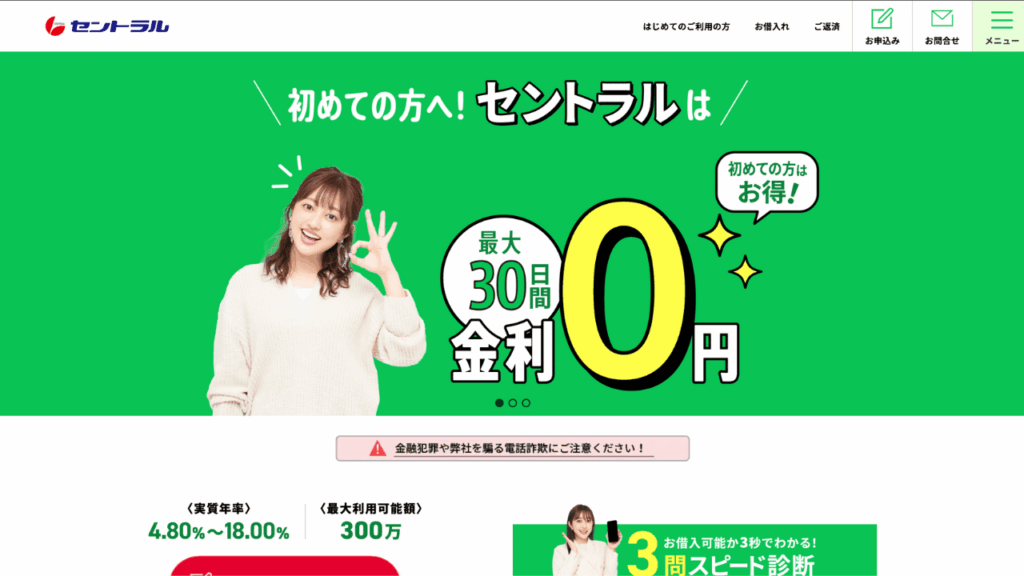
出典:https://011330.jp/
| 実質年率 | 4.8%~18.0% |
|---|---|
| 利用限度額 | 1万円~300万円 |
| 融資スピード | 最短即日(平日14時までの申込で当日振込) |
| 無利息期間 | 最大30日間金利0円(初回契約者限定) |
| 在籍確認 | 原則電話あり(事前に担当者から連絡) |
| 公式サイト | 公式サイト |
セントラルは平日14時までに申し込みが済めば、その日のうちに指定口座へ振り込んでもらえます。
窓口に寄れる方なら、年中無休の自動契約機「セントラルくん」でその場でカードを受け取り、すぐに借入へ進めるのも便利です。
申込条件の間口も広く、20歳以上69歳以下で定期的な収入があれば、パートやアルバイトでも申込対象から外れることはありません。
\ 創業50年の歴史&スマホで簡単申込! /
フクホーは電子契約でWeb完結できる
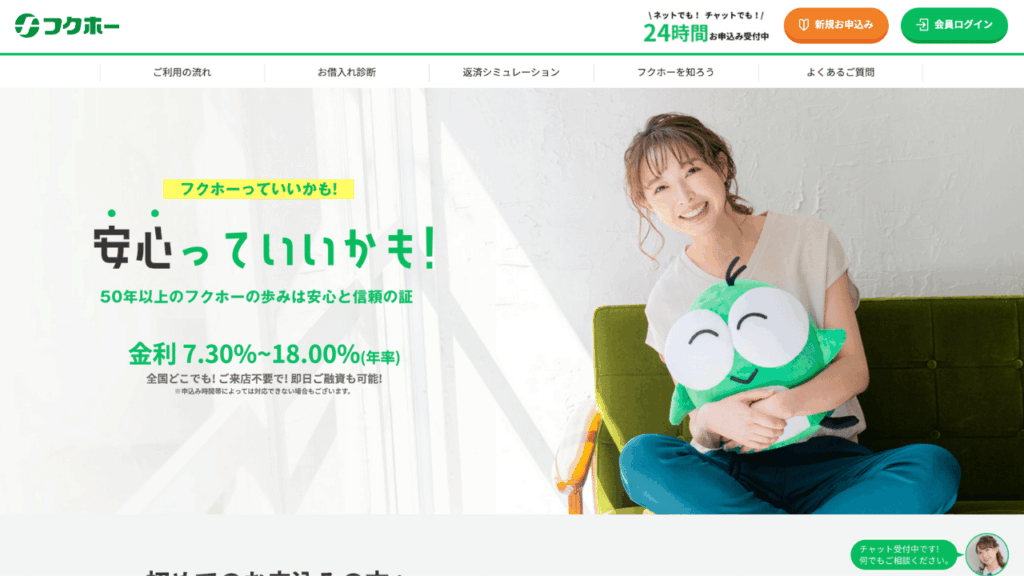
出典:https://fukufo.co.jp/
| 実質年率 | 7.3%~18.0%(5万円~10万円未満は7.3%~20.0%) |
|---|---|
| 利用限度額 | 5万円~200万円 |
| 融資スピード | 最短即日(仮審査は最短30分) |
| 無利息期間 | – |
| 在籍確認 | 原則電話あり(担当者が個人名で連絡) |
| 公式サイト | 公式サイト |
フクホーは2025年11月に「まるごと電子契約」を始めており、マイナンバーカードか運転免許証があれば申し込みから契約までスマホ1台で完結するのが強みです。
これまで必要だったセブン‐イレブンでの契約書類の印刷やFAX返送がなくなり、自宅に郵送物も届かないため家族に知られずに手続きを進められます。
\ 利息は利用日数分だけで最短即日融資! /
ダイレクトワンは夜間や土日祝日でも借りられる
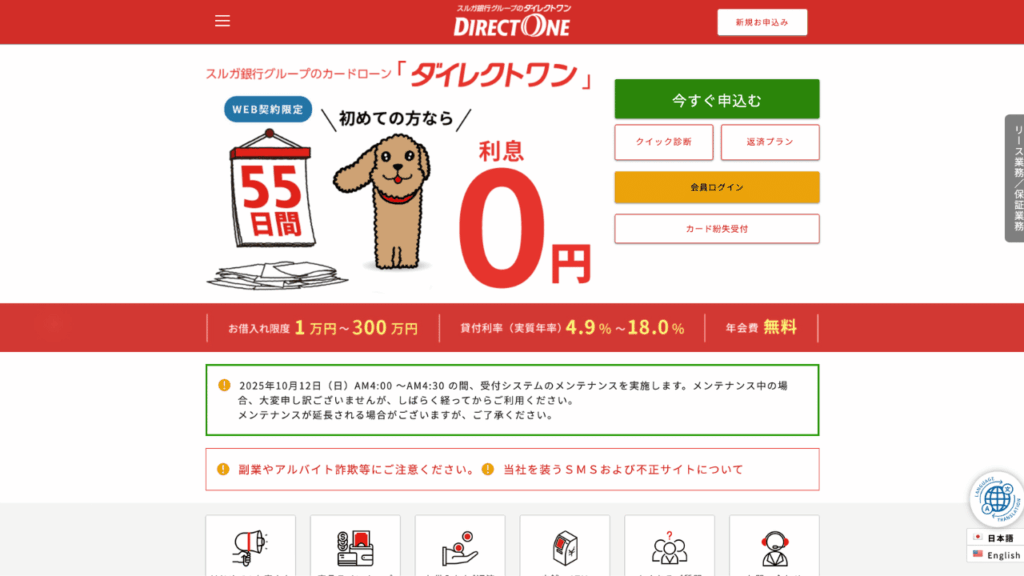
出典:https://www.directone.co.jp/directone/
| 実質年率 | 4.9%~18.0% |
|---|---|
| 利用限度額 | 1万円~300万円 |
| 融資スピード | 最短即日(店頭窓口なら最短30分でカード発行) |
| 無利息期間 | 55日間利息0円(初めての取引かつWEB契約限定) |
| 在籍確認 | 原則電話なし(申告内容や書類で確認) |
| 公式サイト | 公式サイト |
契約さえ済ませておけば、セブン銀行など全国の提携ATMから深夜でも土日祝日でも必要なときに引き出せます。
申し込みもインターネットなら24時間365日いつでもでき、平日の日中に動きにくい方でも自分のペースで進めやすいです。
コスト面でも、初めてWEBで契約した方は借入日の翌日から55日間の利息が0円になるため、次の給料日までに返せる見込みがあるならまずは少額から試してみてください。
\ 初めてなら55日間無利息で1万円から利用可能! /
いつもの申込から融資までの流れ・必要書類
それぞれ解説します。
申込から融資までの流れ
出典:https://www.126.co.jp/
| STEP1:Web申込 |
|
|---|---|
| STEP2:書類提出 |
|
| STEP3:審査結果 |
|
| STEP4:契約 |
|
| STEP5:融資 |
|
申込から振込までは来店不要で、手続きはすべて自宅やスマホから進められます。
唯一手間がかかってしまうのが契約書類で、通知された8桁の番号を使ってセブンイレブンのコピー機から印刷しなければなりません。
近くの店舗を先に確認しておけば、審査に通った後の手続きで足止めされずに済むでしょう。
必要書類
いつもの申込で必ず用意するのは本人確認書類です。
運転免許証やマイナンバーカードなど顔写真付きのものと資格確認書(旧:健康保険証)をセットにして、現住所が記載された2点を提出してください。
収入証明書が加わるのは借入希望額が50万円を超えるときか、他社借入との合計が100万円を超えるときで、源泉徴収票や直近2ヶ月分の給与明細が使えます。
当日融資にかかる時間
いつもは審査が最短30分、振込までは最短45分で、書類がそろっていれば1時間以内に手元にお金が届きます。
ただし当日中に借りるには18時までに申し込む必要があり、それを過ぎると回答が翌営業日にずれ込んでしまいます。
初回契約の審査と振込は平日9:30〜18:00に限られるため、土日祝に急ぐ場合は入金が翌営業日以降になることもあります。
少しでも早く受け取りたいなら、午前中に申し込んで本人確認書類も手元に揃えておきましょう。
\ 最短30分融資&最大60日間利息0円! /
いつもの在籍確認
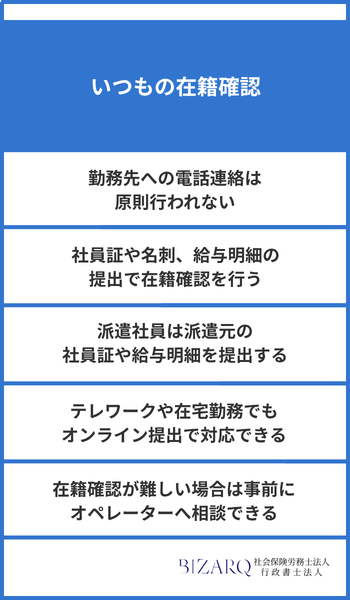
それぞれ解説します。
勤務先への電話連絡は原則行われない
いつもの在籍確認は電話なしの割合が97.7%と公表されており、2023年にWEBから申し込んで契約した人のほとんどは職場への電話なしで手続きを終えています。
電話での確認になるのは40人に1人ほどで、その場合も事前に本人へ連絡があり、同意のないまま職場にかけられることはありません。
大手の審査に落ちた後でも、職場に知られる不安を抱えずに申し込めます。
社員証や名刺、給与明細の提出で在籍確認を行う
電話の代わりに、勤務先の名前が確認できる書類を提出すれば在籍確認は完了します。
いつもへ提出できるのは次のような書類です。
- 社員証
- 名刺
- 給与明細
- 健康保険証
- 源泉徴収票
- 雇用契約書
どれもスマホで撮影してLINEやメールで送るだけで済むため、来店も郵送も必要ありません。
派遣社員は派遣元の社員証や給与明細を提出する
派遣社員が勤務先として申告するのは、派遣先ではなく雇用契約を結んでいる派遣元です。
そのため用意する書類も、派遣元名義の社員証や給与明細、雇用契約書になります。
派遣元は登録者全員の稼働状況を把握しているとは限らず、電話では在籍を答えてもらえないこともあるため、書類で確認してもらうほうが確実でしょう。
テレワークや在宅勤務でもオンライン提出で対応できる
在宅勤務で職場に人がいない日が続いていても、書類を送るだけで在籍確認を済ませられます。
いつもは申し込みから契約までWEBとLINEで完結するので、書類を出すためだけに出社する必要はありません。
契約書類はセブンイレブンのマルチコピー機で出力し、LINE・メール・FAXのいずれかで返送します。
また、自宅への郵送物もなしにできるため、家族に知られたくない方にも向いています。
在籍確認が難しい場合は事前にオペレーターへ相談できる
どうしても職場への電話を避けたい事情があるときは、申し込みの段階でオペレーターへ相談できます。
窓口はナビダイヤル0570-055-126で、平日9時30分から18時まで受け付けています。
申し込み後の電話ヒアリングで事情を伝えれば書類提出での確認に代えてもらえることもあるので、不安な点は先に伝えてみてください。
いつもの審査落ちについてよくある質問
いつもの審査落ちについてよくある質問を紹介します。
知恵袋・5chの悪評は本当?
悪評の大半は審査に落ちた人の書き込みで、いつもは高知県知事(5)第01519号の登録を受けた正規の貸金業者です。
審査に通った人がわざわざ書き込むことは少ないため、目に入る投稿が落ちた報告に偏ってしまいます。
一方で、電話対応が丁寧だった、書類のやり取りをLINEで完結できたという声も残っています。
審査結果の連絡が来ないのは落ちたということ?
連絡がないからといって、審査に落ちたとは限りません。
いつもの営業時間は平日9:30〜18:00のため、18時以降や土日祝に申し込むと回答が翌営業日まで延びてしまいます。
メールが迷惑メールフォルダに振り分けられていないか、知らない番号を着信拒否していないかも確認しておきましょう。
営業時間内に待っても連絡がなければ、0570-055-126へ電話して進捗を聞けます。
債務整理中や自己破産後でも申し込める?
申し込み自体は可能で、いつもの申込条件は満20歳以上65歳までで定期的な収入があることだけです。
いつもは信用情報よりも現在の返済能力を重視するため、自己破産後でも収入が安定していれば通ることがあります。
ただし債務整理の手続き中に新たな借入をすると、自己破産では免責が認められなくなったり、依頼中の弁護士から辞任されたりしてしまいます。
そのため、手続きが終わってから申し込むほうが安心です。
いつもは総量規制を超えて借りられる?
通常のフリーローンは年収の3分の1が上限ですが、おまとめローンなら上限を超えて借りられます。
いつもの貸金業法に基づくおまとめローンは総量規制の例外貸付にあたり、実質年率4.8〜18.0%で1万円から500万円まで借り換えできます。
ただし借りられるのは申し込み時点の他社残高の範囲内までで、まとめた後は返済専用となり追加の借入ができなくなってしまいます。
まとめられるのは貸金業者からの借入だけなので、銀行カードローンやクレジットカードのショッピング分は残ってしまう点も頭に入れておきましょう。
いつもの利用限度額は増やせる?
いつもでは、利用限度額を増やすことはできます。
会員ログインのメッセージや電話、LINE公式アカウントから24時間申し込むことができ、直近の給与明細書を提出して審査を受けます。
目安は3ヶ月以上かつ3回以上の返済実績があり、その間に一度も延滞していないことです。
まとめ
いつもの審査に落ちる原因は、信用情報の異動情報、総量規制への抵触、他社借入の多さ、収入の不安定さ、申込内容の虚偽、短期間の多重申込の6つに集約されます。
まずは信用情報を開示して自分がどれに当てはまるかを見極め、原因に合わせて借入希望額を抑えたり申告内容を正確にしたりすれば、再申込での通過余地は広がります。
それでも難しい場合は、申込内容を一人ひとり個別に見てもらえるセントラルやフクホー、ダイレクトワンといった中小消費者金融が現実的な次の一手です。
一方で、スコアリング審査が中心の大手に申し込み直しても通りにくいため、1社ずつ結果を確認しながら中小に絞って進めていきましょう。
\ 最短30分融資&最大60日間利息0円! /